Un rendez-vous des acteurs de la conformité en Afrique
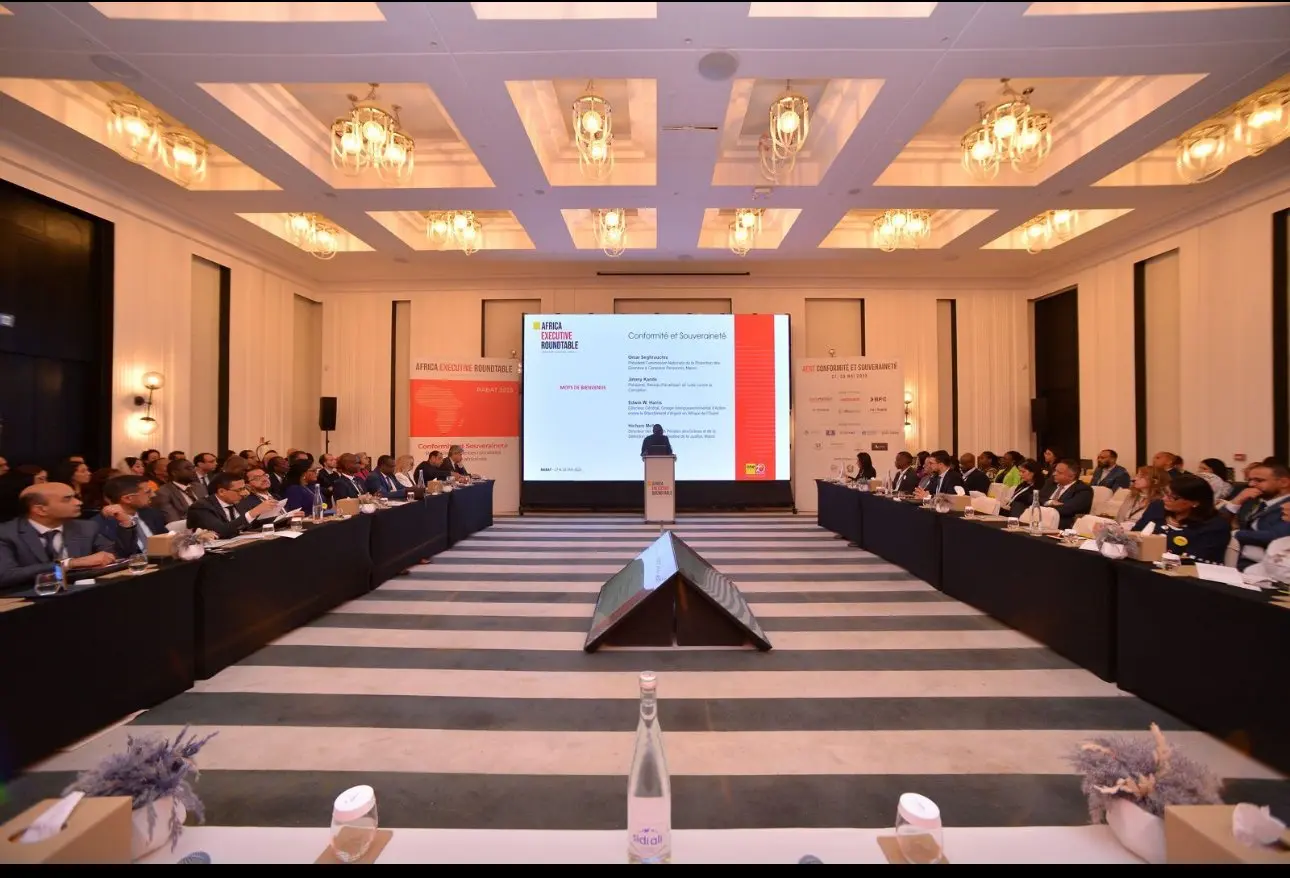
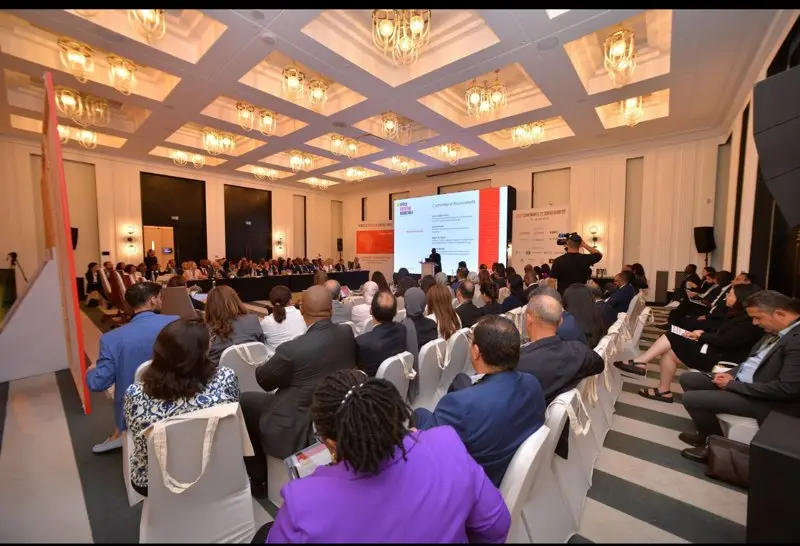
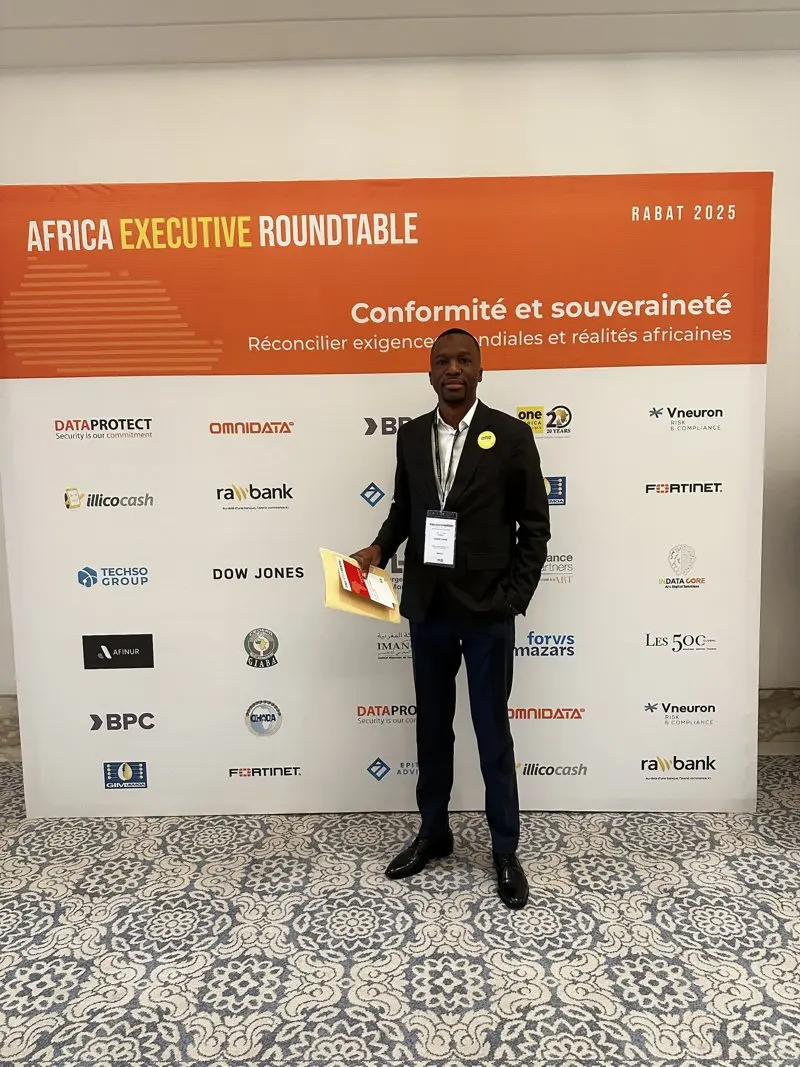
Organisée à l'hôtel Fairmont La Marina de Rabat-Salé, cette édition de l'Africa Executive Roundtable a réuni des dirigeants de banques et d'institutions financières, des régulateurs, des autorités de supervision, des représentants de gouvernements, des juristes et des spécialistes de la conformité venus d'Afrique, d'Europe et du Moyen-Orient.
Le point de départ des débats : les réglementations internationales, en matière de finance comme de gouvernance, pèsent de plus en plus sur les économies africaines. Les institutions financières du continent doivent répondre aux exigences mondiales tout en soutenant le développement local, alors que ces normes, édictées ailleurs, sont souvent perçues comme contraignantes, voire pénalisantes. Quatre thèmes ont structuré les échanges : l'extraterritorialité des régulations internationales, la lutte contre la criminalité financière, l'apport des technologies à la conformité, et la gouvernance environnementale.
L'allocution d'ouverture du président d'UNIS
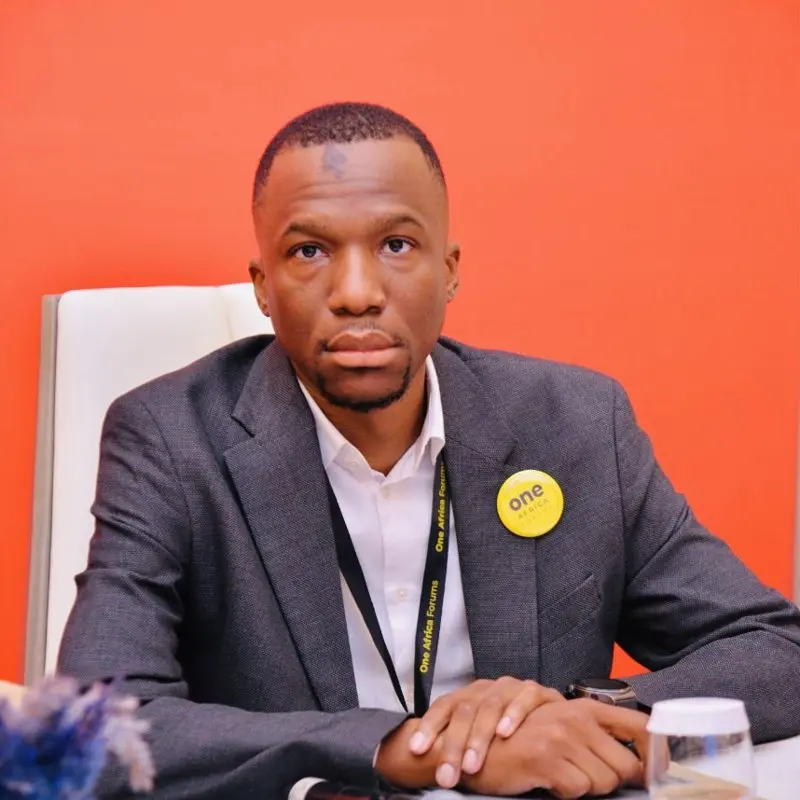
Invité à prononcer l'une des allocutions d'ouverture, aux côtés notamment du directeur général du GIABA, Jimmy Kande a lancé les travaux au nom du Réseau panafricain de lutte contre la corruption.
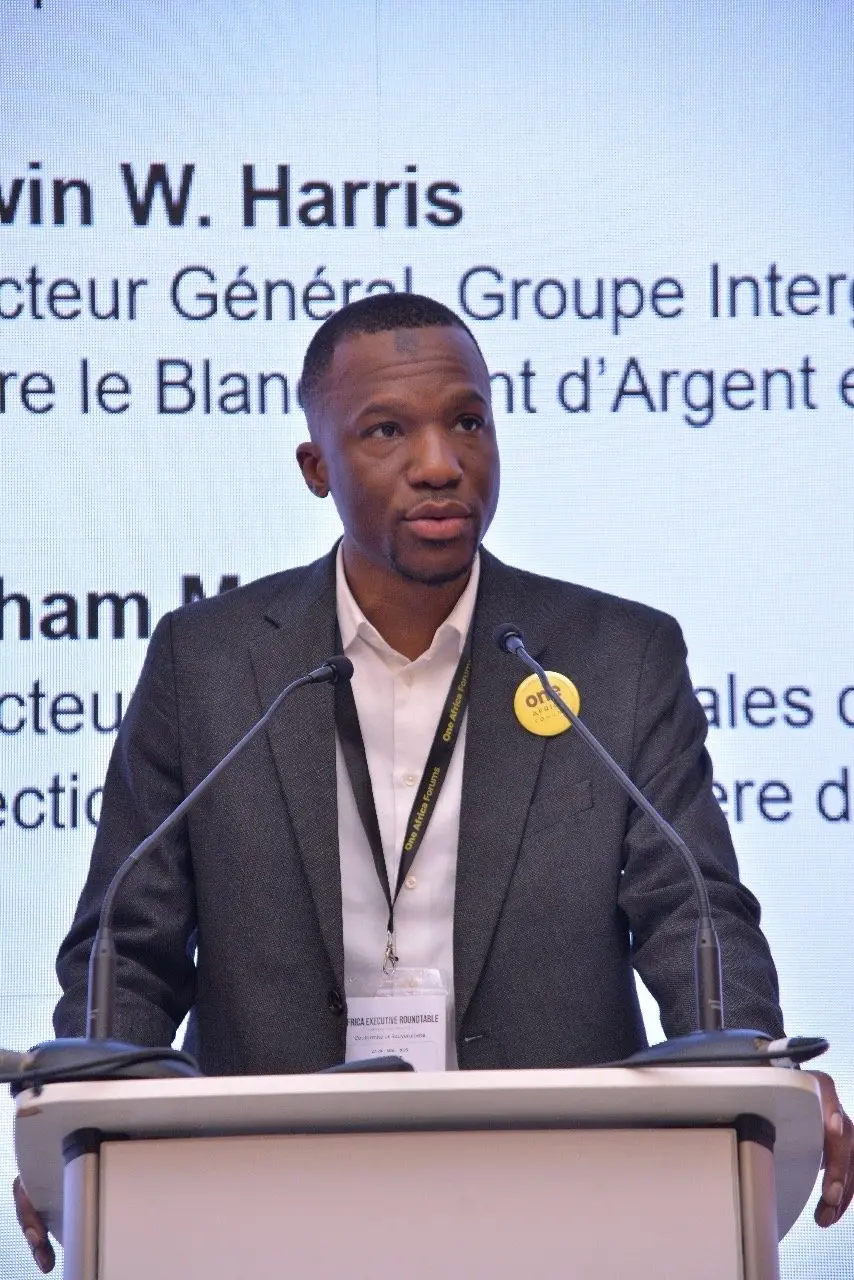
Son message tient en une conviction : « nous ne gagnerons pas la bataille contre la criminalité financière uniquement avec davantage de règles ». Elle se gagnera lorsque les institutions auront la capacité, l'indépendance et la volonté de les appliquer.
S'appuyant sur sa double expérience, d'abord dans la gestion des risques bancaires, puis dans la lutte contre la corruption et la protection des lanceurs d'alerte, le président d'UNIS a développé cinq idées.
La conformité ne peut pas reposer uniquement sur les banques. Une banque peut repérer une transaction suspecte et la signaler. Mais si l'institution chargée d'enquêter manque d'indépendance ou de moyens, l'alerte reste lettre morte. La conformité doit être un écosystème, qui engage aussi les gouvernements, les régulateurs, les cellules de renseignement financier, la justice, les médias et la société civile.
L'indépendance des institutions est fondamentale. Nominations partisanes, sous-financement volontaire, pressions sur les enquêteurs, représailles : sans indépendance statutaire et opérationnelle, les meilleures lois produisent des architectures qui ne fonctionnent que sur le papier.
Il faut protéger ceux qui savent. Dans presque toutes les grandes affaires de corruption, un banquier, un comptable ou un fonctionnaire avait vu les documents. Or, a-t-il souligné, « trop souvent, en Afrique, celui qui parle prend plus de risques que celui qui vole ». La protection des lanceurs d'alerte n'est donc pas une question périphérique : elle est une composante de l'architecture financière de lutte contre le blanchiment et la corruption.
La criminalité financière est transnationale, la coopération doit l'être aussi. À partir de l'exemple de Congo Hold-Up, il a appelé à une coopération opérationnelle, rapide et permanente entre cellules de renseignement financier et autorités judiciaires, et à des registres de bénéficiaires effectifs réellement accessibles.
Une souveraineté régulatrice africaine. Face au « de-risking » des banques correspondantes, qui pénalise des économies entières, l'Afrique doit éviter deux erreurs : rejeter les standards internationaux, ou les subir sans contribuer à leur définition. « La souveraineté ne signifie pas moins de conformité », a-t-il insisté, mais une meilleure conformité, conçue aussi par l'Afrique et portée par une harmonisation régionale renforcée au sein de la CEDEAO, de l'UEMOA et de la CEMAC.
Il a conclu en proposant de mesurer autrement le succès : non au nombre de lois adoptées ou d'agences créées, mais au nombre d'enquêtes abouties, d'avoirs restitués aux populations, de lanceurs d'alerte effectivement protégés et de dirigeants ayant réellement rendu des comptes.
Lire l'intervention en entier
Le système financier africain face aux pressions réglementaires mondiales
Mesdames et Messieurs,
Je voudrais tout d'abord remercier les organisateurs de l'Africa Executive Roundtable pour cette invitation et pour l'opportunité qui m'est donnée de partager quelques réflexions sur un sujet qui est devenu absolument central pour nos économies : la lutte contre la criminalité financière.
Je voudrais commencer par une conviction simple : nous ne gagnerons pas la bataille contre la criminalité financière uniquement avec davantage de règles.
Nous la gagnerons lorsque nos institutions auront la capacité, l'indépendance et la volonté d'appliquer ces règles.
Je le dis avec une double expérience.
J'ai travaillé pendant plusieurs années dans le secteur bancaire, notamment dans la gestion des risques. Aujourd'hui, je travaille sur les questions de corruption, de flux financiers illicites et de protection des lanceurs d'alerte.
J'ai donc eu l'occasion d'observer les deux côtés du système.
D'un côté, les banques et les institutions financières auxquelles nous demandons toujours davantage : Know Your Customer, due diligence, identification des bénéficiaires effectifs, surveillance des personnes politiquement exposées, déclaration des transactions suspectes, respect des sanctions internationales.
Et de l'autre côté, des institutions publiques qui, dans certains pays, ne disposent pas toujours des moyens, de l'indépendance ou parfois de la volonté politique nécessaires pour donner suite aux alertes qui leur sont transmises.
C'est là que se trouve, à mon sens, une partie fondamentale du problème.
La conformité ne peut pas reposer uniquement sur les banques
Nous avons tendance à faire de la conformité une responsabilité essentiellement bancaire.
Mais soyons réalistes.
Une banque peut identifier une transaction suspecte.
Elle peut renforcer ses procédures de due diligence.
Elle peut signaler une personne politiquement exposée.
Elle peut transmettre une déclaration de soupçon.
Mais que se passe-t-il ensuite ?
Que se passe-t-il lorsque l'institution chargée d'enquêter n'est pas suffisamment indépendante ?
Que se passe-t-il lorsque la personne faisant l'objet du signalement dispose d'une influence politique considérable ?
Que se passe-t-il lorsque les magistrats, les enquêteurs ou les agents des cellules de renseignement financier ne disposent pas des moyens nécessaires ?
Et surtout, que se passe-t-il lorsque ceux qui signalent ces opérations prennent davantage de risques que ceux qui les organisent ?
C'est pourquoi les directions de conformité ne peuvent pas, à elles seules, porter tout le poids de la moralisation de nos systèmes financiers.
La conformité doit être un écosystème.
Elle implique les banques, bien entendu, mais également les gouvernements, les régulateurs, les cellules de renseignement financier, la justice, les médias, la société civile et les organisations internationales.
L'indépendance des institutions est fondamentale
Nous pouvons adopter les meilleures lois.
Nous pouvons créer des agences anticorruption.
Nous pouvons créer des cellules de renseignement financier.
Nous pouvons multiplier les institutions de contrôle.
Mais si ces institutions ne sont pas indépendantes, nous ne faisons que construire des architectures institutionnelles qui fonctionnent parfaitement sur le papier.
L'une des principales vulnérabilités de nos systèmes de lutte contre la criminalité financière reste l'interférence politique.
Elle peut prendre plusieurs formes.
La nomination partisane des responsables des institutions de contrôle.
Le sous-financement volontaire de certaines institutions.
Les pressions exercées sur les enquêteurs.
Les difficultés d'accès aux informations.
Les conflits d'intérêts.
Ou encore les représailles contre ceux qui enquêtent sur des personnes puissantes.
Nous devons donc aller au-delà de la création des institutions.
Nous devons garantir leur indépendance statutaire et opérationnelle.
Nous devons protéger leurs responsables contre les révocations arbitraires.
Nous devons garantir des ressources financières suffisantes.
Nous devons assurer l'accès aux données nécessaires aux enquêtes.
Et surtout, nous devons protéger les personnes qui travaillent au sein de ces institutions lorsqu'elles refusent de céder aux pressions.
Parce qu'une institution n'est jamais réellement indépendante si les personnes qui la composent peuvent être intimidées, déplacées, sanctionnées ou licenciées lorsqu'elles font correctement leur travail.
Il faut protéger ceux qui savent
C'est ici que la question des lanceurs d'alerte devient fondamentale.
Dans presque toutes les grandes affaires de corruption, quelqu'un savait.
Un banquier.
Un comptable.
Un fonctionnaire.
Un auditeur.
Un juriste.
Un collaborateur.
Quelqu'un avait vu les documents.
Quelqu'un avait constaté les transactions.
Quelqu'un avait compris que quelque chose n'allait pas.
La question n'est donc pas uniquement : comment détecter la corruption ?
La question est aussi : que faisons-nous de ceux qui la détectent ?
Trop souvent, en Afrique, celui qui parle prend plus de risques que celui qui vole.
Il peut perdre son emploi.
Il peut être poursuivi.
Il peut être menacé.
Il peut devoir quitter son pays.
Il peut voir sa réputation détruite.
Et parfois, sa sécurité physique peut être directement menacée.
Dans ces conditions, nous ne pouvons pas demander aux citoyens, aux fonctionnaires ou aux employés du secteur privé de dénoncer la criminalité financière si nous ne sommes pas capables de les protéger.
Le silence a un coût économique.
Chaque fois qu'un employé voit une opération suspecte mais décide de se taire parce qu'il sait qu'il ne sera pas protégé, notre système de conformité échoue.
Chaque fois qu'un fonctionnaire dispose d'informations sur un détournement mais ne peut pas les transmettre en toute sécurité, notre système anticorruption échoue.
La protection des lanceurs d'alerte ne doit donc pas être considérée comme une question périphérique de droits humains.
Elle doit être considérée comme une composante de l'architecture financière de lutte contre le blanchiment et la corruption.
Les grandes enquêtes nous montrent également autre chose
Prenons l'exemple de Congo Hold-Up.
Cette enquête a permis l'analyse de millions de transactions et de documents bancaires et a montré ce que peut produire une collaboration entre lanceurs d'alerte, journalistes, organisations de la société civile et partenaires internationaux.
Ce type d'enquête nous rappelle une réalité fondamentale : la criminalité financière est transnationale.
L'argent peut être détourné dans un pays africain.
Il peut passer par une banque située dans une autre juridiction.
Transiter par plusieurs sociétés.
Être placé dans l'immobilier ailleurs.
Et finir dans un système financier situé à des milliers de kilomètres de l'endroit où l'infraction initiale a été commise.
Or nos enquêtes restent encore trop souvent enfermées dans les frontières nationales.
Les criminels financiers travaillent en réseau.
Nos institutions doivent apprendre à faire la même chose.
La coopération internationale n'est donc plus facultative.
Elle doit devenir opérationnelle, rapide et permanente.
Les cellules de renseignement financier doivent pouvoir communiquer entre elles.
Les autorités judiciaires doivent pouvoir échanger rapidement les informations.
Les registres des bénéficiaires effectifs doivent être accessibles et exploitables.
Les banques doivent pouvoir identifier les risques au-delà de leurs propres frontières.
Et la société civile et les médias doivent également pouvoir jouer leur rôle.
Mais attention à un autre risque
Face aux insuffisances de nos systèmes nationaux, nous avons progressivement accepté que les standards de lutte contre la criminalité financière soient essentiellement définis ailleurs.
Les institutions financières africaines sont aujourd'hui soumises à une pression réglementaire internationale considérable.
GAFI.
Sanctions internationales.
Normes européennes.
Réglementations américaines.
Exigences des banques correspondantes.
Standards ESG.
Exigences de reporting.
Toutes ces normes répondent à des préoccupations légitimes.
Mais une question doit être posée :
l'Afrique doit-elle uniquement être consommatrice de normes produites ailleurs ou doit-elle également participer à la définition de ces normes ?
Parce que la conformité a également un coût.
Lorsque certaines banques africaines sont considérées comme trop risquées, les banques correspondantes internationales peuvent décider de réduire ou de mettre fin à leurs relations.
C'est le phénomène du de-risking.
Et les conséquences peuvent être considérables pour nos économies.
Des entreprises parfaitement légitimes peuvent rencontrer des difficultés à accéder aux services financiers internationaux.
Des transferts deviennent plus coûteux.
Des économies entières peuvent être pénalisées par la perception du risque attachée à une juridiction.
Nous devons donc éviter deux extrêmes.
Le premier serait de rejeter les standards internationaux au nom de la souveraineté.
Ce serait une erreur.
L'Afrique a besoin de standards élevés en matière de transparence financière.
Mais le deuxième serait d'accepter passivement toutes les normes sans participer à leur définition et sans tenir compte de nos réalités économiques et institutionnelles.
Ce serait également une erreur.
Nous avons besoin d'une souveraineté régulatrice africaine
La souveraineté ne signifie pas moins de conformité.
Elle doit signifier une meilleure conformité, conçue également par l'Afrique et adaptée à ses risques.
Nous devons renforcer l'harmonisation régionale.
La CEDEAO, l'UEMOA, la CEMAC et les autres ensembles régionaux doivent jouer un rôle beaucoup plus important.
Pourquoi avoir des systèmes totalement différents de déclaration, de supervision ou d'identification des risques alors que les flux financiers traversent quotidiennement nos frontières ?
Pourquoi nos institutions de contrôle coopèrent-elles parfois moins rapidement entre elles que les réseaux criminels qu'elles sont chargées de combattre ?
Nous avons besoin de standards africains robustes, compatibles avec les standards internationaux, mais construits à partir de nos propres réalités.
Enfin, nous devons changer notre manière de mesurer le succès
Le succès de la lutte contre la criminalité financière ne devrait pas être mesuré uniquement par le nombre de lois adoptées.
Ni par le nombre d'agences créées.
Ni même uniquement par le nombre de déclarations de transactions suspectes.
Nous devons nous poser des questions beaucoup plus simples.
Combien d'enquêtes ont été ouvertes ?
Combien ont abouti ?
Combien d'avoirs ont été récupérés ?
Combien ont été restitués aux populations ?
Combien de personnes qui ont signalé des faits de corruption ont été effectivement protégées ?
Combien de dirigeants ont réellement rendu des comptes ?
Parce qu'au bout du compte, la conformité n'est pas une fin en soi.
Elle doit servir quelque chose.
Elle doit protéger nos économies.
Elle doit protéger nos institutions.
Elle doit protéger les citoyens.
Et elle doit empêcher que des ressources qui devraient financer des écoles, des hôpitaux, des infrastructures ou le développement de nos économies disparaissent dans des circuits financiers opaques.
Mesdames et Messieurs,
la lutte contre la criminalité financière n'est pas seulement une question technique.
Elle est politique.
Elle est économique.
Elle est institutionnelle.
Et elle est profondément sociétale.
Les banques ont un rôle essentiel à jouer.
Mais elles ne peuvent pas gagner cette bataille seules.
Nous avons besoin d'institutions indépendantes.
Nous avons besoin d'une justice capable d'agir.
Nous avons besoin de coopération internationale.
Nous avons besoin de journalistes et d'une société civile capables d'enquêter.
Nous avons besoin de protéger les lanceurs d'alerte.
Et nous avons besoin d'une Afrique qui ne subisse pas simplement les standards internationaux de conformité, mais qui contribue à les construire.
C'est à cette condition que nous pourrons réellement passer, comme le dit très justement le thème de cette session, de la théorie à l'action.
Je vous remercie.
« Lutte contre la criminalité financière : au-delà de la théorie »
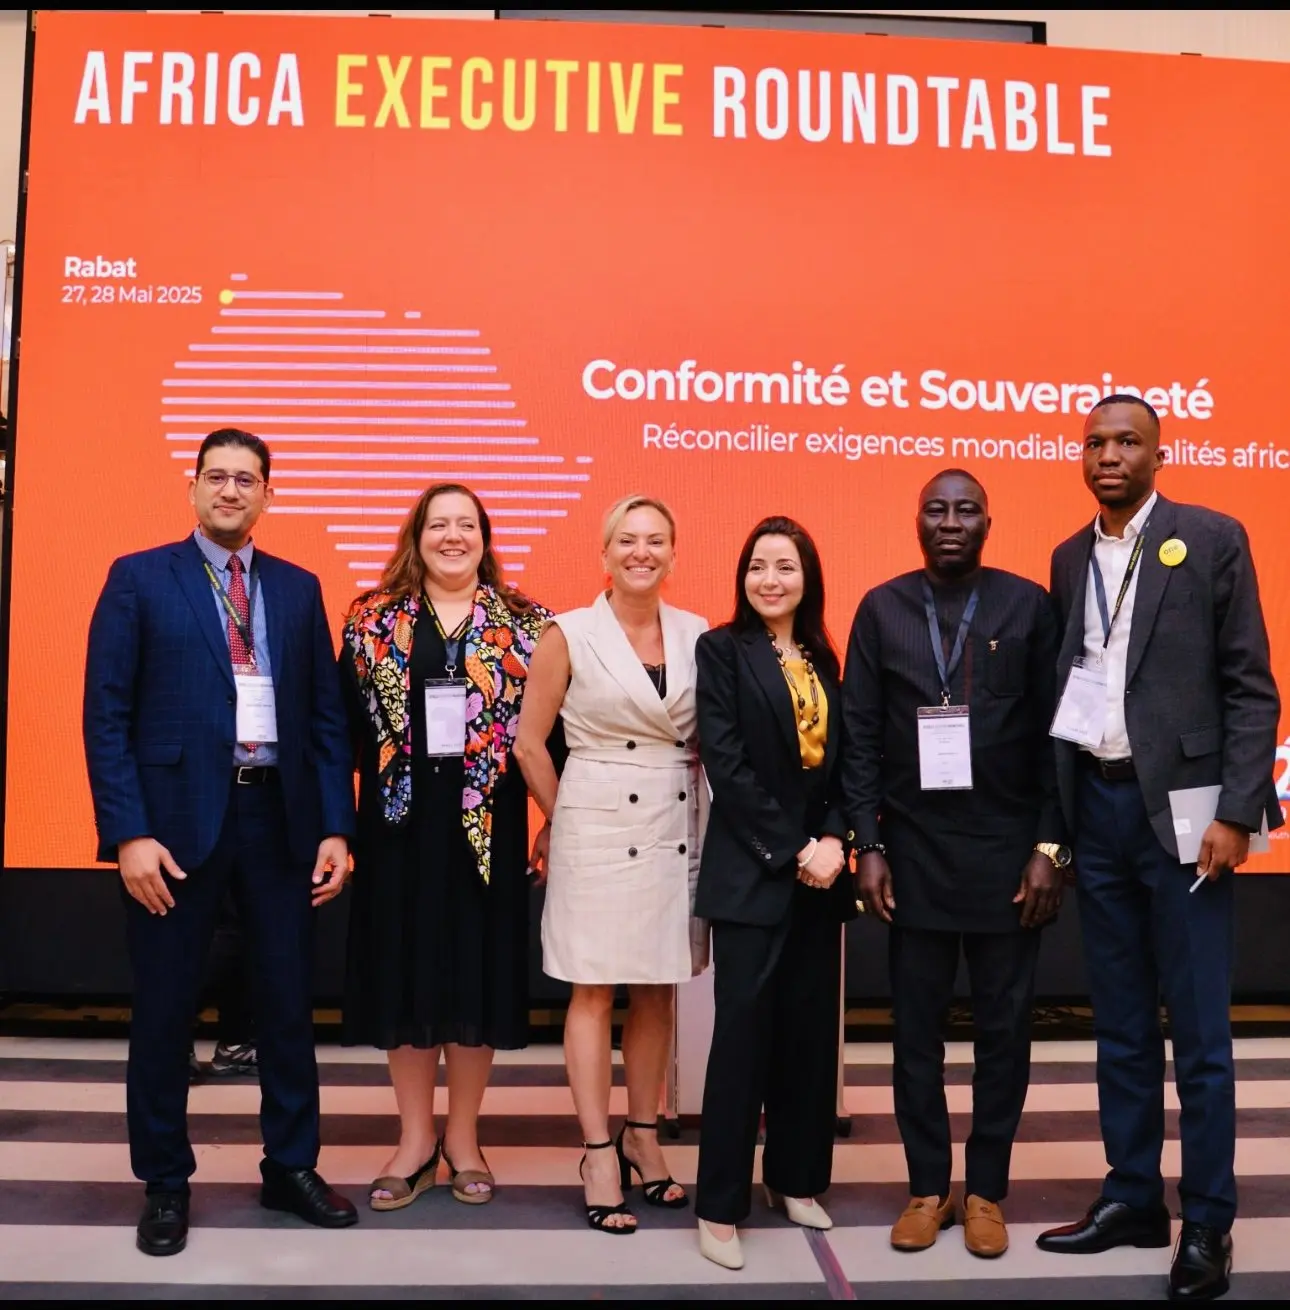
Le président d'UNIS est ensuite intervenu dans le panel de la « Compliance Arena » consacré à la lutte contre la criminalité financière. Point de départ des échanges : combattre la criminalité financière en Afrique exige plus que des principes. Cela demande une action concrète et une collaboration renforcée entre les gouvernements, les institutions financières et les acteurs internationaux.
Trois questions ont guidé la discussion : la coopération régionale et internationale ; les outils et méthodes de détection et de prévention ; et, à partir d'études de cas, les sanctions, les amendes et la responsabilité des dirigeants.
Autour de la table, modérée par Zineb Marfoq (Compliance Advisory, Forvis Mazars) :
- Edwin W. Harris, Jr., directeur général du GIABA ;
- Jimmy Kande, président du Réseau panafricain de lutte contre la corruption (UNIS) ;
- un représentant du ministère de la Justice, Observatoire national de la criminalité ;
- Marylin Marchal, experte LCBFT et corruption, CBS ;
- Andrea Bises, expert en réglementation de la finance inclusive, Fonds d'investissement du Fonds monétaire arabe et opérateurs panafricains ;
- Mahmoud Mhiri, Executive Partner, Vneuron ;
- Sabrina M. Alaoui, Risk & Compliance Specialist, Dow Jones.
Pourquoi c'est important pour UNIS
La conformité n'est pas qu'une affaire de banques. Chaque règle de vigilance contournée, chaque bénéficiaire effectif dissimulé, chaque transfert non contrôlé est une porte ouverte à l'argent de la corruption. C'est ce que documentent les publications d'UNIS, de Kanyaka — La Quinzaine à Afrika Sika, et ce que ses actions en justice cherchent à sanctionner. Porter cette voix dans les enceintes où se construisent les normes financières africaines fait partie de la mission du réseau.
Photos : One Africa Forums / UNIS

